
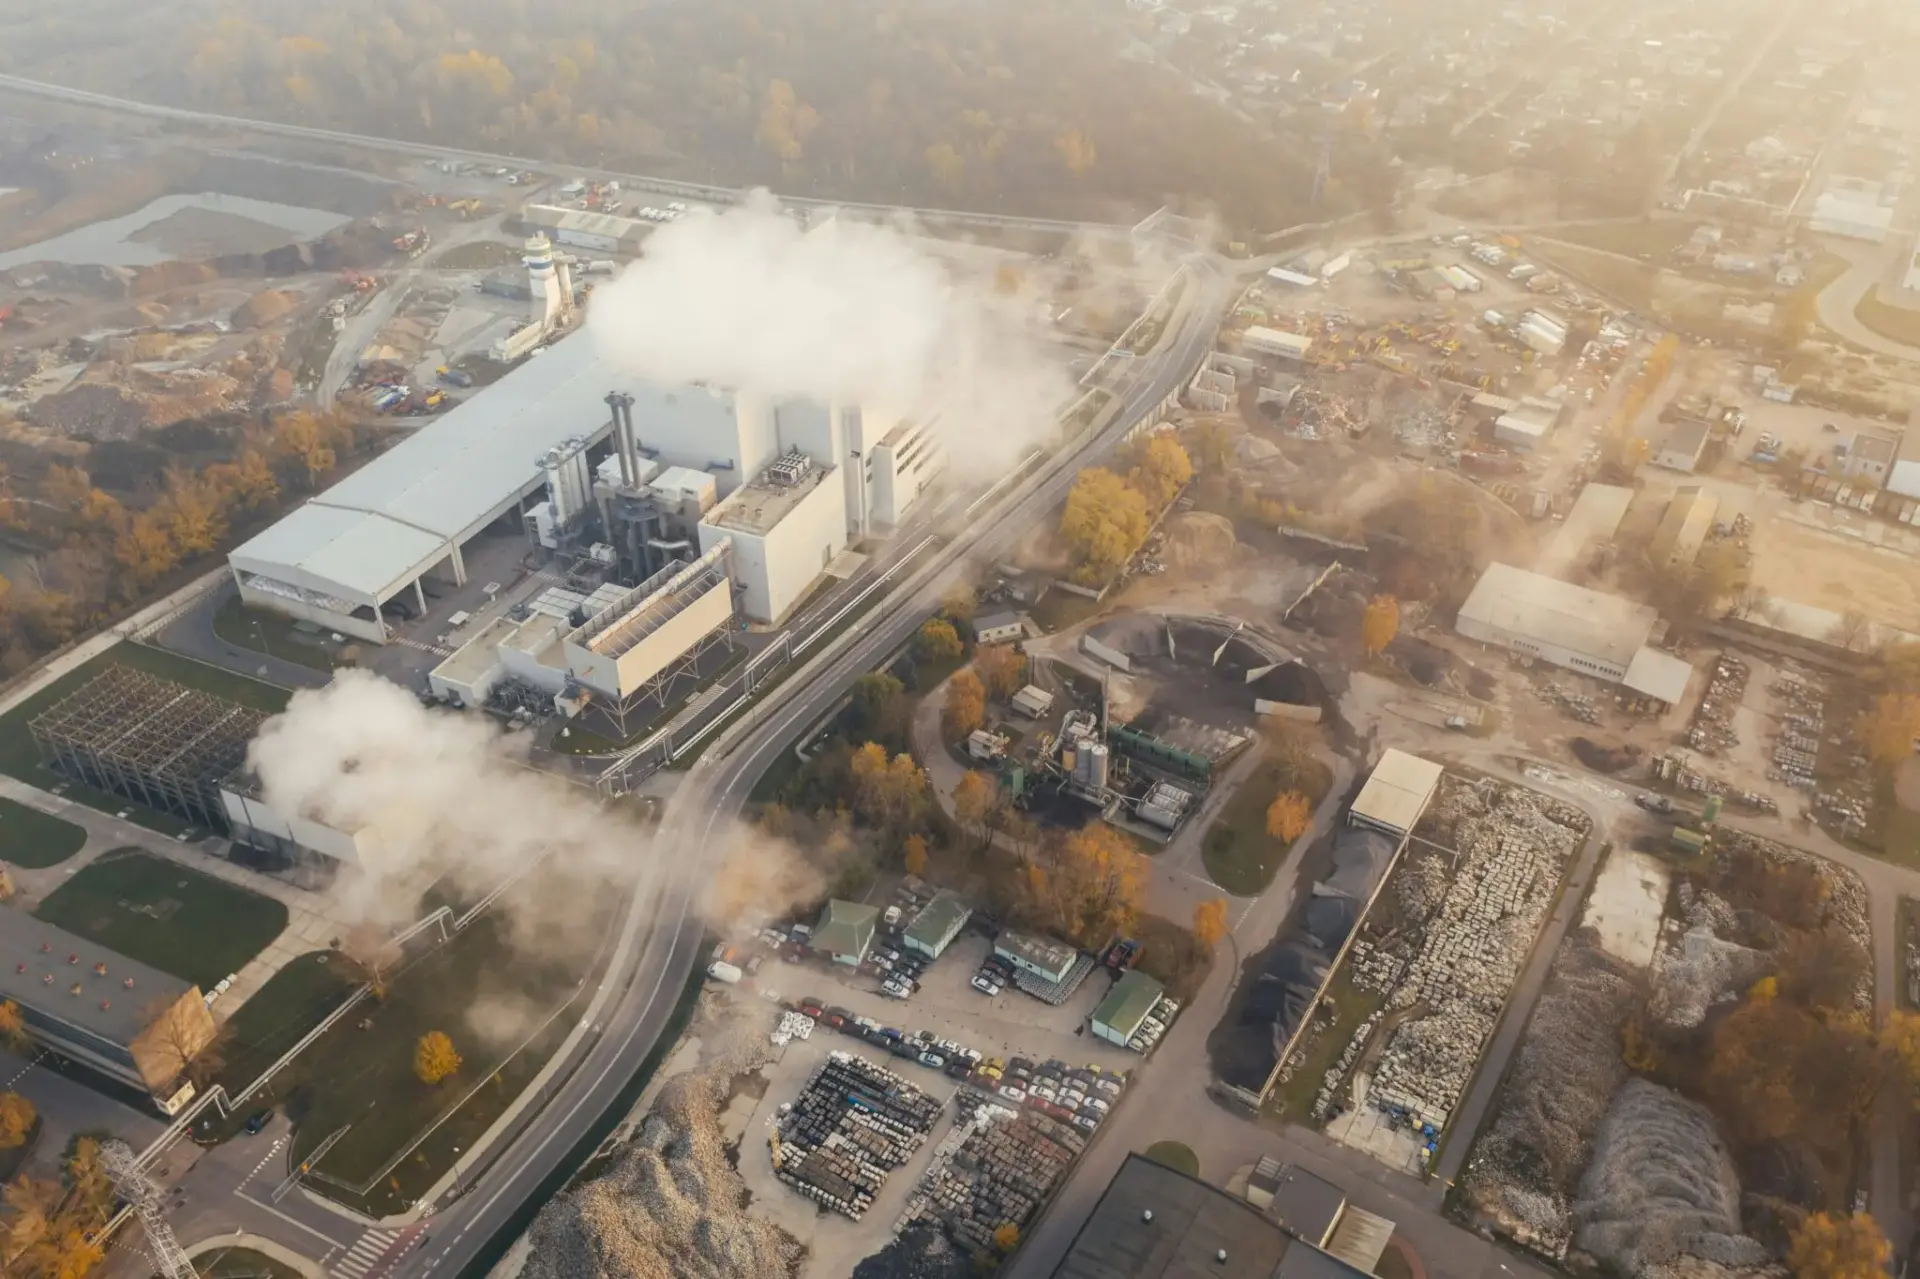
Blackstone ha captado 8.700 millones de dólares para su fondo de transición energética en 2026 y ha rechazado otros 3.000 millones, con el gas natural y los centros de datos como eje de una tesis que reabre el debate sobre qué cuenta como inversión verde.
La cifra la confirmó el propio grupo neoyorquino a mediados de octubre. El vehículo, rebautizado con el apellido ‘energy transition’ en 2022 después de abandonar la producción de petróleo y gas cinco años antes, acumuló ese capital durante el ejercicio y prefirió no atender una demanda adicional de 3.000 millones para no superar su tope máximo de inversión. Sobredemanda, no escasez. Ese es el primer dato que conviene retener.
Para entender qué significa ese dinero hay que recordar cómo funciona el capital privado: levanta fondos cada pocos años, compra compañías consolidadas, las optimiza y las vende devolviendo el capital a sus inversores. No cotiza en bolsa ni admite minoristas. Sus clientes son planes de pensiones, aseguradoras y patrimonios muy grandes, y el sector arrastra críticas por anteponer la rentabilidad al empleo y al entorno. Cuando un fondo de este tamaño crece, no es una declaración de intenciones: es una apuesta económica con horizonte de rentabilidad.
8.700 millones captados y 3.000 rechazados: el capital no tiene prisa
El contexto ayuda a dimensionar el fenómeno. Los fondos de transición energética del capital privado han levantado 178.000 millones de dólares entre 2021 y principios de 2026, el triple de lo reunido por los vehículos dedicados a combustibles fósiles y energía general, según la investigación de Ryan Loughead para BloombergNEF. La serie es ascendente incluso cuando otras formas de inversión climática se enfrían.
El contraste es elocuente: el capital riesgo climático encamina su peor ejercicio de la década. Los fondos de transición, en cambio, mantienen el apetito. Y aquí aparece la primera grieta del relato: la expresión ‘transición energética’ describe, en la calle, el paso de los fósiles a las renovables; en Wall Street, describe una oportunidad de beneficio. A veces coincide. No siempre.
El capital no huye de la transición: huye de la etiqueta. Lo que financia ahora es la demanda eléctrica, no la retirada de los combustibles fósiles.
La letra pequeña de la tesis: plantas de gas y refrigeración de centros de datos
Blackstone no esconde su posición. Su fondo considera que el metano, componente principal del gas natural, es imprescindible para la transición. Ya no invierte en yacimientos, pero sí en centrales de gas. En 2022, al producirse el rebautizo, su director David Foley lo justificó así: sumar renovables a la red no permite por sí solo apagar el carbón ni el gas que ya operan. Es un argumento de fiabilidad del sistema, no de descarbonización.
Este año el fondo ha anunciado posiciones en seis compañías: un operador de plantas de gas, una empresa de refrigeración para centros de datos, un desarrollador de renovables y varias sociedades de transmisión y tecnología de red. La cartera dibuja la tesis completa: electricidad que crece, gas que respalda y equipamiento que la conecta.
El acelerón de los centros de datos explica buena parte del movimiento. La industria tecnológica está disparando la demanda eléctrica y movilizando billones de dólares en inversión. Dan Cohn, analista del Institute for Energy Economics and Financial Analysis, resume la lógica: los inversores detectan una escasez próxima de electricidad y se posicionan en consecuencia. Su lectura añade un matiz relevante: el interés no valida la tecnología, certifica que el sector ya es económicamente determinante.
El problema es lo que el gas implica en términos de emisiones. Quemarlo emite, y las fugas de metano de la infraestructura añaden un gas con potencial de calentamiento muy superior al del CO2. Varios operadores de red ya demuestran que la fiabilidad se cubre con baterías que almacenan renovables. El debate no es técnico: es de coste y de plazo.
📊 Impacto ecológico en cifras
- Capital captado: 8.700 millones de dólares en el fondo de transición de Blackstone durante 2026.
- Capital rechazado: 3.000 millones adicionales, descartados para no superar el tope del vehículo.
- Peso del sector: 178.000 millones levantados por fondos de transición entre 2021 y principios de 2026, el triple que los de fósiles.
- Emisiones evitadas: no cuantificadas en la información publicada por el fondo, cuya tesis incluye centrales de gas.
Quién pone el dinero: tres tesorerías públicas con objetivos climáticos
La etiqueta se complica al mirar quién suscribe. Al menos tres grandes inversores públicos con metas climáticas explícitas han comprometido capital: el Tesoro de Oregón, el consejo de inversión de Minnesota y el sistema de pensiones de los empleados municipales de San Francisco. En conjunto aportaron 525 millones de dólares, según Private Equity International.
En Oregón, un representante estatal pidió este año a su tesorería que defina con precisión qué contabiliza como inversión ‘clima-positiva’, categoría que ya aparece en sus informes públicos. La petición no cuestiona el fondo; cuestiona la etiqueta. Y esa es exactamente la línea donde el greenwashing deja de ser una sospecha y se convierte en un problema de reporting. La ley climática de la etapa Biden, derogada en su mayor parte en 2025, dejó el terreno aún más resbaladizo.
BlackRock, ajena a Blackstone pese a la similitud del nombre, separa ambos conceptos en su propia web: no todas las estrategias sostenibles son de transición, y no todas las de transición son sostenibles. Es una distinción honesta y, a la vez, una coartada perfecta. Si el vocabulario admite todo, la etiqueta deja de informar.
Brookfield, Copenhagen y el precedente que fija el precio
El sector ya tiene comparables. Brookfield gobierna sus fondos de transición con un compromiso explícito de descarbonización y admite gas solo cuando sustituye combustibles más sucios, aunque también ha recibido críticas por presentar la expansión gasista como parte de la transición. Copenhagen Infrastructure Partners, con un vehículo homónimo en Europa, pone el acento en lo limpio de verdad: hidrógeno verde y escasa presencia de gas. Mismo nombre, tesis distintas.
La literatura técnica empuja en la misma dirección. Shruti Shukla, del Natural Resources Defense Council, escribió en 2025 que el gas ya no funciona como puente creíble: retrasa la descarbonización, encarece el sistema y ata las economías a una volatilidad evitable. La Taxonomía Verde europea, que sí admite gas bajo condiciones estrictas, exige justificar esa contribución con datos y no con relato.
Queda el incentivo financiero, que es el que mueve el dinero. Loughead constató que los fondos que incluyen gas rinden algo más que los que no. Ese diferencial explica la deriva mejor que cualquier discurso. Pero es un diferencial con fecha de caducidad: si el precio de la solar, la eólica y las baterías sigue bajando, la prima del gas natural se convierte en coste. Entonces la etiqueta se ajustará sola, sin necesidad de nueva normativa.
Para el inversor que se declara climático, la pregunta es incómoda y simple: qué porcentaje de su cartera reduce emisiones de forma medible y qué porcentaje solo acompaña la demanda eléctrica. Sin esa cifra, la transición es una palabra en el folleto. El Institute for Energy Economics and Financial Analysis lleva años insistiendo en lo mismo: la madurez de las renovables hará el trabajo que la retórica no hizo.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 178.000 millones de dólares movilizados por fondos de transición entre 2021 y 2026, el triple que los vehículos fósiles.
- Modelo que cambia: el capital privado deja el yacimiento y compra la central de gas y el equipamiento de red que sostiene la nueva demanda.
- Para las próximas generaciones: la infraestructura financiada ahora marcará las emisiones de 2050; el gas comprado hoy es una hipoteca de dos décadas.





