
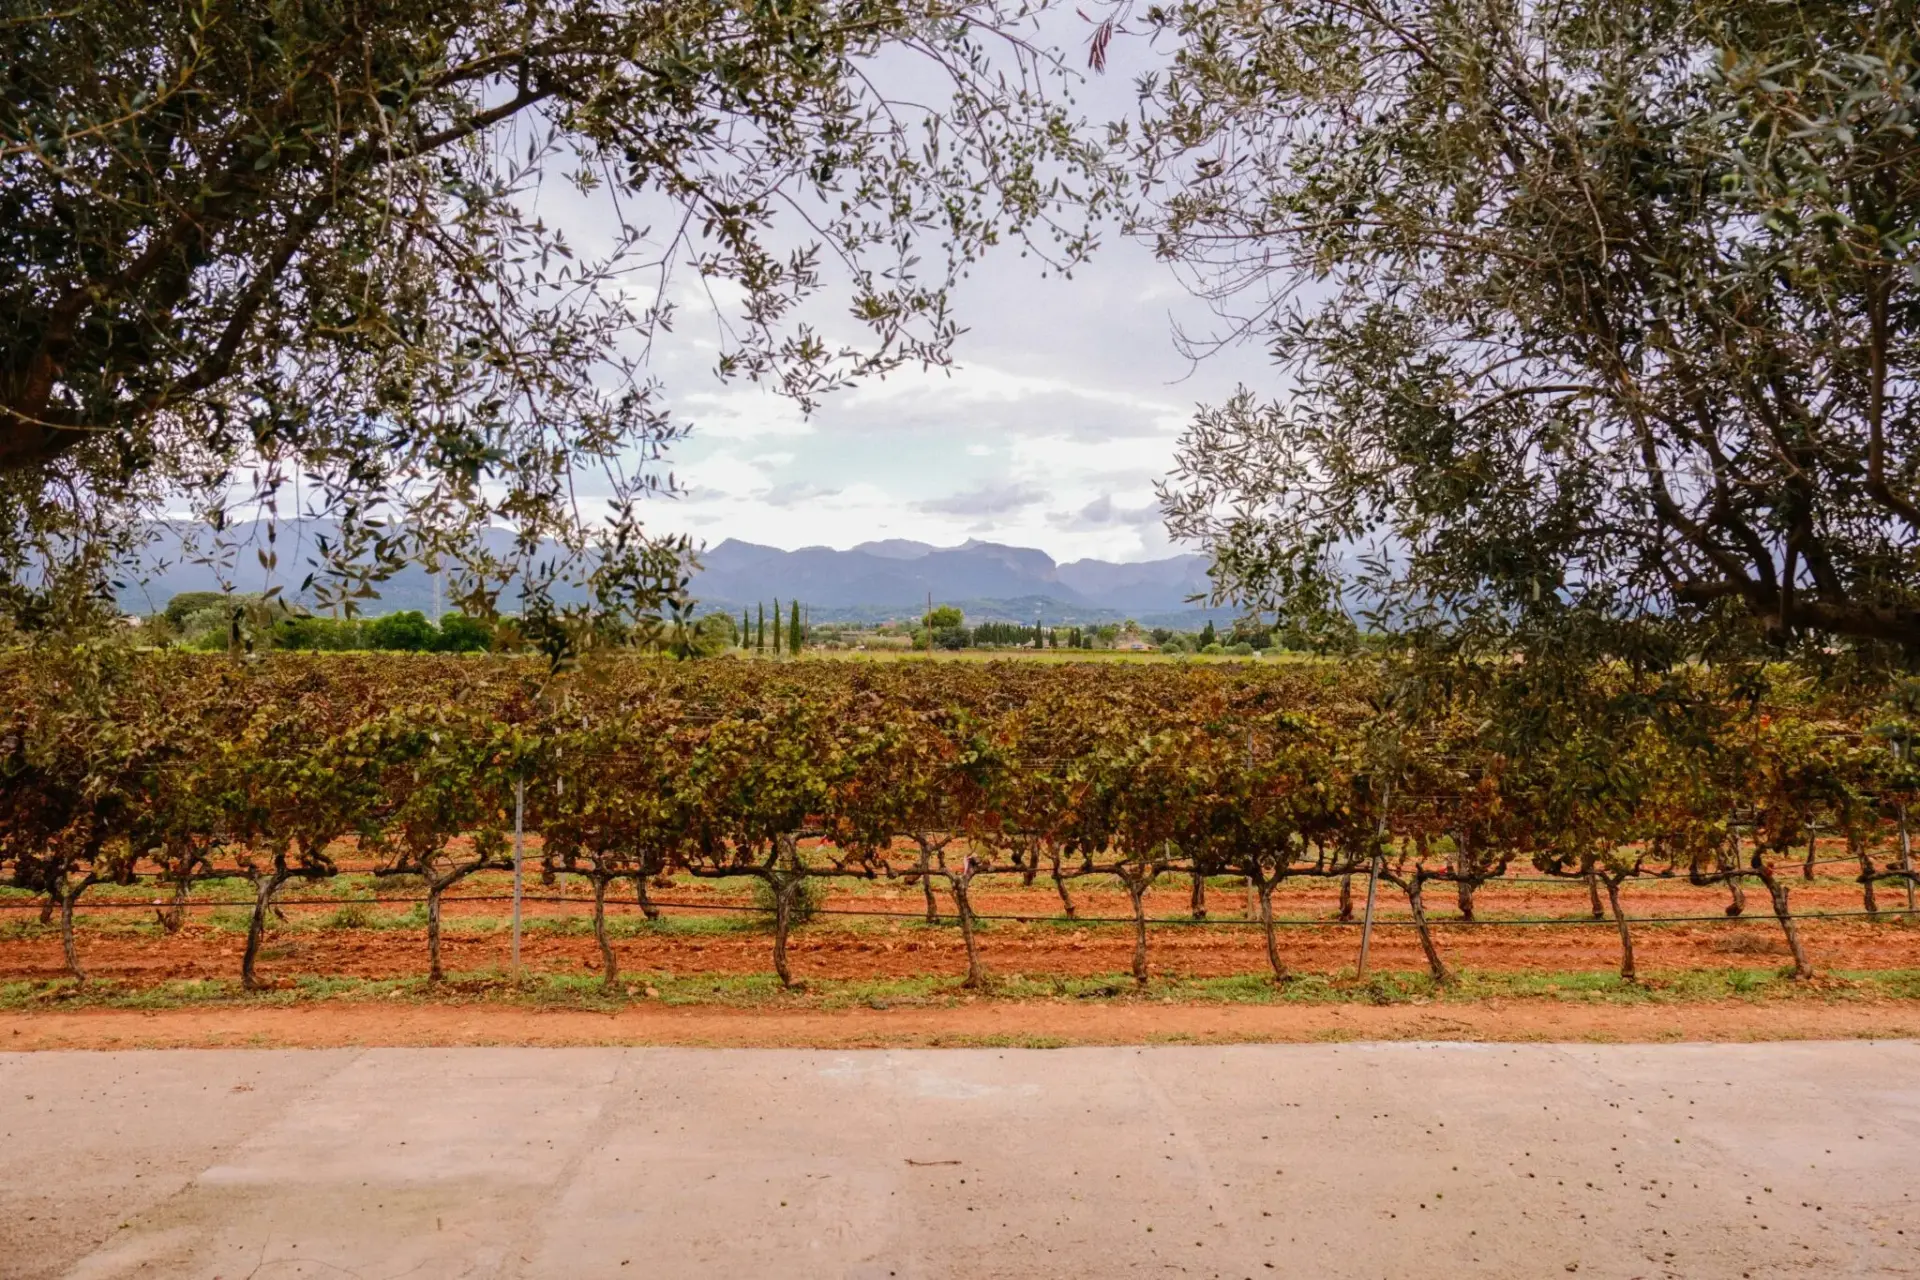
La producción de vino de la UE caerá un 4% en la campaña 2026-2027, según las estimaciones que Copa-Cogeca ha publicado esta semana, mientras España sube un 3%. La previsión deja al viñedo español como la única excepción al alza entre los grandes productores comunitarios.
Copa-Cogeca (el Comité de Organizaciones Agrarias y de Cooperativas de la Unión Europea, el interlocutor del sector primario ante Bruselas) difunde cada campaña una estimación de cosecha por países. Los datos se expresan como variación porcentual respecto a la campaña anterior y sirven de referencia para anticipar el precio de la uva y la gestión de excedentes.
Las cifras de la campaña: un 4% menos en la UE y un 3% más en España
El balance comunitario es negativo. La producción de vino de la UE retrocede un 4%, un descenso sostenido en los recortes de los grandes países productores. El reparto de la cosecha queda así:
- La Unión Europea en su conjunto: un 4% menos respecto a la campaña anterior.
- España: un 3% más, el único gran productor que crece.
- El resto de grandes productores: descensos que explican el saldo negativo comunitario.
La excepción tiene nombre español. España, el socio comunitario con más superficie de viñedo, es el único de los grandes productores que suma volumen en esta campaña, mientras el resto de potencias vitícolas recorta cosecha.
Ese 3% adicional llega con la vendimia avanzada en buena parte del país. Cada punto de cosecha cuenta en un sector que mira dos variables: el volumen que entra en bodega y la salida comercial que encuentra después.
El descenso comunitario no es un detalle menor para el sector. Con menos oferta europea, los operadores buscan producto y el vino español encuentra más fácil salida fuera de casa. La otra cara es la competencia en destino: los países que recortan cosecha también salen a vender.
España es la única nota positiva del informe europeo: crece un 3% mientras la UE pierde un 4% de producción.
Qué cambia para el precio de la uva y los excedentes
La lectura del mercado tiene dos caras. En el conjunto de la UE, una cosecha más corta tiende a sostener las cotizaciones. Dentro de España, un volumen mayor juega en sentido contrario sobre la uva que se paga en origen. El equilibrio depende de la demanda y de cómo se coloque el vino que queda en bodega.
El precio de la uva no se decide solo por la cosecha. También pesan la calidad de la vendimia, el tipo de contrato entre viticultor y bodega y el volumen que cada cooperativa tenga comprometido. Con menos vino en el resto de Europa, el producto español gana presencia en el mercado comunitario; con más kilos en casa, la negociación en origen se endurece.
El otro frente es el de los excedentes de vino (el volumen que no encuentra salida comercial y se destina a almacenamiento o a destilación). Cuando la producción supera la demanda, la Comisión Europea puede activar la destilación de crisis (el mecanismo comunitario que retira vino del mercado para frenar la caída de precios). No es una decisión automática: exige justificar la situación de mercado ante Bruselas.
Con la campaña 2026-2027 en marcha, la estimación de Copa-Cogeca es un aviso temprano y no una cifra cerrada. Las previsiones de cosecha se revisan a lo largo del año según cierre la recolección en cada país. El dato que hoy dibuja la excepción española puede moverse en las próximas semanas.
La vendimia ya está hecha en España.
A quién afecta en España: comarcas vitícolas, cooperativas y renta en origen
El 3% de más se traduce en un mapa muy concreto. Afecta a los viticultores de Castilla-La Mancha, la región con más superficie de viñedo del país, y a las zonas amparadas por denominaciones como La Rioja, Ribera del Duero, Rías Baixas, o el Penedès. Afecta, sobre todo, a las cooperativas, que en muchas comarcas son la única salida comercial del pequeño productor.
En los municipios donde el viñedo sostiene la economía local, una cosecha mayor sin salida comercial se nota en dos sitios: en el precio por kilo y en el empleo de la vendimia. El vino no solo compite en el mercado europeo; también decide si una comarca mantiene actividad y población.
La dimensión de país también cuenta. España produce más vino del que consume y su mercado natural es Europa: cuando la UE recorta, el margen para colocar sobrantes se estrecha y el precio en origen se resiente. Cuando España crece y Europa no, la oportunidad está fuera, pero el riesgo se queda en casa.
Las próximas semanas tocarán dos asuntos: la evolución del precio en origen y el destino de las existencias que quedan en bodega. El sector mira a Bruselas por si hay que activar retiradas y a las bodegas por si el mercado absorbe el volumen. El Ministerio de Agricultura, Pesca y Alimentación publica el balance de la campaña en sus informes de coyuntura, y las lonjas marcan el pulso del precio. La campaña avanza con España en positivo y Europa en negativo.
Claves del Mundo Rural
- 📌 Lo que debes saber: Copa-Cogeca prevé un 4% menos de producción de vino en la UE y un 3% más en España en la campaña 2026-2027.
- 👥 A quién afecta: A viticultores de Castilla-La Mancha, La Rioja, Ribera del Duero, Rías Baixas y el Penedès, y a sus cooperativas.
- ⏭️ Qué consecuencias puede traer: Más volumen en origen presiona el precio de la uva y obliga a vigilar excedentes y posibles retiradas de mercado.





