OpenAI llevará los anuncios ChatGPT a un formato visual y empezará a probarlos este mismo mes. La compañía ha confirmado que los primeros usuarios que los verán serán los estadounidenses, dentro de su herramienta de generación de imágenes.
La publicidad aparecerá mientras el usuario crea una imagen, algo que la firma justifica como una forma de que el cliente ‘vea cómo los productos y servicios recomendados podrían encajar en su vida’. Con este movimiento, el fabricante de ChatGPT profundiza en un modelo de ingresos que hasta hace poco dependía casi en exclusiva de las suscripciones.
Claves de la operación
Anuncios visuales en ChatGPT Images. Aparecerán al generar imágenes, etiquetados y separados del resultado que produce el modelo.
Los planes de pago quedan fuera. ChatGPT Plus, Pro y Enterprise no mostrarán publicidad, lo que preserva el modelo de suscripción prémium.
Estados Unidos arranca y Europa espera. El despliegue inicial se limita a usuarios estadounidenses, sin calendario confirmado para el mercado español.
El giro publicitario que redefine el negocio de la IA
No es un estreno absoluto. OpenAI comenzó a mostrar anuncios en ChatGPT a comienzos de año, en una sección patrocinada bajo las respuestas del asistente, con el nombre del anunciante, su logotipo y un enlace a su web. La novedad real es el salto a los formatos visuales: piezas gráficas que conviven con la imagen que el usuario está creando en ese momento.
La compañía insiste en que los anuncios estarán claramente etiquetados y separados de la imagen generada, y sostiene que la publicidad no condiciona las respuestas del modelo. Además, dice haber desplegado salvaguardas para que no aparezcan piezas en conversaciones sobre temas sensibles como la salud personal o el bienestar emocional. La prueba se hará con un grupo selecto de anunciantes iniciales.
El pulso por el negocio publicitario de los asistentes de IA
El movimiento se entiende mejor como una respuesta a la presión por monetizar. Las suscripciones sostienen buena parte de los ingresos de OpenAI, pero el coste de entrenar y servir modelos de frontera crece más rápido que la base de abonados. La publicidad abre una vía recurrente que no exige captar nuevos clientes de pago.
El detalle de que Plus, Pro y Enterprise queden fuera es relevante. El modelo sin anuncios se convierte en argumento de venta frente a versiones gratuitas cada vez más cargadas y, en paralelo, protege a los clientes corporativos de cualquier conflicto de interés con sus datos y sus conversaciones.
La publicidad no rompe el negocio de la IA: lo revela. Quien no paga con dinero, paga con atención y con contexto.
Lo que OpenAI se juega ante Google, Meta y Bruselas
La apuesta sitúa a OpenAI en el mismo terreno que Google y Meta, los dos grandes intermediarios de la publicidad digital, aunque con una diferencia de fondo: el asistente conversacional conoce la intención del usuario en tiempo real. Ese contexto es oro para los anunciantes y, a la vez, el mayor riesgo reputacional si la publicidad se percibe como una injerencia en la conversación.
En España, el negocio publicitario digital sigue dominado por Google y Meta según los informes anuales del sector. La llegada de formatos visuales dentro de ChatGPT no desembarcará de inmediato —el despliegue inicial se limita a Estados Unidos—, pero abre un frente que los anunciantes españoles observarán con atención. Cabe recordar que cualquier expansión a Europa tendrá que pasar por el filtro del Reglamento de Servicios Digitales, que obliga a identificar con claridad los contenidos publicitarios.
Observamos un patrón conocido: primero el producto gratuito, después la publicidad, y, más tarde, el ajuste de precios. La prueba con un grupo reducido de anunciantes es el paso previo a un despliegue mayor, y OpenAI ya ha adelantado que experimentará con formatos adicionales. El hito a seguir será si el modelo llega a los planes de pago o si la suscripción se consolida como el refugio frente a la publicidad. Lo que ocurra en Estados Unidos en los próximos meses marcará la pauta para el resto de mercados.
Polonia acusa a Google de prácticas desleales y la multa puede alcanzar el 10% de su facturación anual. El expediente abierto por la Oficina de Competencia y Protección del Consumidor polaca, la UOKiK, apunta al modo en que el buscador muestra los artículos de los medios locales en Google Search, Google News y Google Discover y a los datos que la compañía no entrega a los editores cuando negocian su compensación.
Tomasz Chróstny, presidente de la Oficina de Competencia y Protección del Consumidor de Polonia, sostiene que las reglas que fijan qué información debe facilitar Google a los medios para calcular un pago justo estaban escritas y que la empresa no las cumplió. La exposición máxima del caso es del 10% de los ingresos anuales de Alphabet, un techo que por la escala de facturación de la compañía se mide en decenas de miles de millones de euros.
Claves de la operación
Hasta el 10% de la facturación anual en juego. Es el máximo que permite la legislación polaca de competencia y la cifra que la UOKiK ya ha puesto sobre la mesa.
El negocio señalado es la agregación de noticias. Search, News y Discover son las tres superficies donde el tráfico de los editores depende del criterio del buscador.
Llega después del expediente abierto por Bruselas. La Comisión Europea investiga si la compañía compensa de forma adecuada los artículos que usa en AI Overview y AI Mode.
La batalla por el tráfico de noticias que enfrenta a Google con los editores
El conflicto no es nuevo, pero el enfoque sí. Lo que la autoridad polaca discute es una asimetría de información: el editor sabe cuánto tráfico pierde cuando desaparece de Discover y no sabe con qué criterios el buscador reparte la visibilidad. Esa opacidad es, en la práctica, el eje de la acusación, y conecta con el marco europeo de derechos vecinos que obliga a las plataformas a remunerar el contenido de prensa que indexan.
La base jurídica del expediente es la posición dominante. Sin cuota de mercado acreditada, la acusación no se sostiene y el regulador lo sabe. Por eso la investigación se centra en el comportamiento durante la negociación, no en el resultado de los acuerdos ya firmados con los editores polacos: lo sancionable no es cuánto paga Google, sino la información que retiene mientras se negocia.
Google no ha hecho comentarios públicos por ahora. Una respuesta tibia encajaría con su guion habitual en Europa, donde suele defender que la remuneración ya existe a través de programas propios y que el tráfico que envía a los medios es la contrapartida real.
En paralelo, el caso polaco tiene un efecto de demostración. Un regulador nacional habilita a otros a repetir el movimiento y rebaja el coste político de sancionar a una compañía estadounidense, algo que hasta ahora asumían casi en exclusiva la Comisión Europea y unos pocos organismos nacionales. Lo observamos como un movimiento de segundo orden con consecuencias de primer orden para la relación entre plataformas y editores en toda la Unión.
El negocio de Google no se rompe por una multa, sino por la obligación de explicar cómo reparte el tráfico del que viven los editores.
Bruselas ya investiga el mismo flanco: la IA que resume sin pagar
La Comisión Europea abrió antes un expediente antitrust para determinar si Google compensa adecuadamente los artículos que utiliza en sus funciones de inteligencia artificial, AI Overview y AI Mode. Las dos investigaciones comparten diagnóstico aunque cambien de acusado y de jurisdicción: el mismo contenido de prensa alimenta el buscador clásico, y el resumen generativo, y en ambos casos el editor negocia desde una posición subordinada.
El historial del regulador polaco refuerza esa lectura. Antes de poner el foco en Google, la UOKiK acusó a Apple de aprovechar su función de transparencia de seguimiento de aplicaciones para distorsionar el mercado de publicidad personalizada. El patrón se repite: el organismo escoge una herramienta concreta de una plataforma dominante y discute su diseño, no el conjunto de su modelo de negocio.
Un pulso que España ya vivió: de la salida de Google News al frente de la IA
España es el precedente más instructivo para calibrar lo que puede pasar. La reforma de la Ley de Propiedad Intelectual de 2014 estableció una compensación obligatoria para los agregadores de noticias y Google respondió clausurando Google News en el país. El servicio no regresó hasta 2018, cuando la norma se modificó. Aquella salida demostró dos cosas: que la compañía está dispuesta a apagar un producto antes que pagar, y que el pulso final lo decide siempre el legislador, no el regulador.
Una década después el terreno es más resbaladizo para los editores, porque el tráfico ya no depende solo del buscador clásico. Discover y los resúmenes generativos mueven cada vez más lecturas, y ahí la medición es opaca por diseño. Cualquier modelo de compensación que salga de Polonia tendrá que lidiar con esa ambigüedad, o nacerá cojo.
Para el inversor, la lectura pasa por no sobrerreaccionar al titular polaco. El 10% de la facturación es el techo legal, no la sanción esperada, y una resolución firme tardaría años entre alegaciones y recursos. El riesgo que sí merece seguimiento es la acumulación de frentes: Bruselas, Varsovia y los editores europeos empujan en la misma dirección, y una doctrina común de reparto de ingresos tocaría la economía unitaria del negocio publicitario.
El expediente entra ahora en fase de alegaciones. Google tendrá que responder a los cargos por escrito y explicar, esta vez con papeles, qué datos entrega a los editores polacos y por qué. De esa respuesta, y de la resolución que llegue después, dependerá que el caso se quede en un aviso a navegantes o se convierta en la plantilla que copien otros reguladores europeos.
El requisito MASC de la Ley Orgánica 1/2025 para presentar demandas civiles y mercantiles sigue sin canal oficial diez meses después de su entrada en vigor. Una plataforma privada ha comenzado a tramitarlo íntegramente por vía digital en toda España.
EN 30 SEGUNDOS
¿Qué ha resuelto el tribunal? No hay resolución judicial: el intento de solución extrajudicial previo a demandas civiles y mercantiles sigue sin canal oficial diez meses después de la entrada en vigor de la Ley Orgánica 1/2025.
¿Qué base jurídica aplica? El artículo 10.2 exige acreditar recepción, fecha y acceso al contenido, sin imponer soporte; la disposición adicional tercera remite los servicios de MASC al Ministerio de Justicia y a las comunidades autónomas.
¿Qué impacto tiene? El 49,3 % de los letrados encuestados ha tenido problemas para acreditar el intento y el 71,7 % detecta interpretaciones dispares en los juzgados.
Los antecedentes: un requisito sin soporte definido
La norma introdujo un requisito de procedibilidad que obliga a acreditar un intento previo de solución extrajudicial antes de interponer la demanda. El articulo 10.2 de la Ley Orgánica 1/2025 no impone un soporte concreto: admite cualquier documento que acredite la recepción, la fecha y el acceso al contenido íntegro de la comunicación. Ese triple estándar es el punto de fricción.
El I Estudio del Ilustre Colegio de la Abogacía de Madrid, elaborado en diciembre de 2025 sobre una encuesta a 1.164 letrados, recoge que el 49,3 % ha tenido problemas para acreditar el intento ante el juzgado, con inadmisiones de demanda en muchos de esos casos. Un 71,7 % percibe además que los órganos judiciales interpretan el requisito de forma dispar. La procedibilidad civil opera, en la práctica, sin criterio unificado.
La disposición adicional tercera de la ley preveía que el Ministerio de Justicia y las comunidades autónomas constituyeran servicios de MASC. A fecha de hoy no existe un registro público de intentos, ni un formulario oficial, ni un canal certificado. El vacío institucional contrasta con infraestructuras consolidadas como Cl@ve, la Dirección Electrónica Habilitada o el Portal de Subastas del BOE.
La plataforma privada que cubre el vacío
Ante ese escenario, una plataforma privada ha trasladado el trámite a un formulario guiado. El expediente se abre y la invitación a la otra parte se remite en unos cinco minutos, según la compañía. El usuario cumplimenta el formulario y la plataforma cursa la invitación mediante entrega electrónica certificada conforme al Reglamento (UE) 910/2014 eIDAS, que registra emisor, destinatario, fecha, hora y acceso al contenido.
El requisito MASC obliga a acreditar el intento ante el juzgado, pero la ley no define ni el soporte ni la autoridad que lo certifique.
El certificado de intento se expide cuando la parte invitada rechaza la invitación —en minutos— o cuando vence el plazo de treinta días naturales que fija el artículo 10.4. Si acepta, el asunto pasa a mediación, en línea o presencial. La firma corresponde a un mediador inscrito en el Registro de Mediadores e Instituciones de Mediación del Ministerio de Justicia.
Los promotores del servicio apoyan este punto en el artículo 13.5.c) de la Ley 5/2012, que obliga al mediador a revelar si él o alguien de su organización ha actuado antes para alguna de las partes, y condiciona su intervención al consentimiento expreso de ambas. De ahí deducen que un despacho no puede certificar sus propios expedientes. El certificado exige, por tanto, un tercero ajeno al conflicto.
El servicio se dirige a particulares, despachos, administradores de fincas y empresas con reclamaciones recurrentes. El foco está en los procedimientos de menor cuantía, donde no es preceptiva la asistencia de abogado ni procurador y el ciudadano debe construir por sí mismo una prueba válida.
Las tarifas son fijas e independientes de la cuantía y del resultado. Abrir el trámite cuesta 110 euros más IVA, o 150 si se invita a más de una parte. Si hay mediación, la sesión inicial asciende a 100 euros más IVA y cada sesión posterior a 120 euros más IVA por parte.
La Doctrina del Tribunal
No existe, a día de hoy, doctrina del Tribunal Supremo que unifique la interpretación del artículo 10.2. La cuestión se resuelve todavía en los juzgados de primera instancia, que aplican el triple estándar de acreditación con criterios dispares. La propia abogacía madrileña cifra en un 71,7 % los letrados que perciben esa dispersión.
La base jurídica es doble. El artículo 10.2 de la Ley Orgánica 1/2025 fija el contenido mínimo de la acreditación —recepción, fecha y acceso al contenido íntegro—, mientras que el artículo 10.4 marca el plazo de treinta días naturales para entender cumplido el intento cuando media silencio. La disposición adicional tercera desplaza al Ministerio de Justicia y a las comunidades autónomas la constitución de los servicios de MASC, sin imponer un registro público ni un formulario oficial.
El impacto es procesal: la suficiencia de la acreditación sigue correspondiendo al juez de cada caso. Un certificado emitido por un mediador inscrito en el Registro del Ministerio de Justicia ofrece, en principio, mayor robustez probatoria que un burofax, pero ningún precepto lo declara preferente. La jurisprudencia relevante está por construir y, hasta que se consolide, la admisión de la demanda dependerá del criterio del órgano de destino.
En clave de proyección, el desarrollo reglamentario del canal oficial sigue pendiente. Mientras no se desplieguen los servicios previstos en la disposición adicional tercera, la procedibilidad civil dependerá de soluciones privadas cuya validez no está garantizada de antemano. El litigante asume el riesgo de la inadmisión, y el Colegio de la Abogacía reclama un criterio uniforme.
FICHA DEL CASO
El caso: Aplicación práctica del requisito de procedibilidad (MASC) introducido por la LO 1/2025 para demandas civiles y mercantiles, sin canal oficial de acreditación diez meses después de su entrada en vigor.
Datos importantes: Artículos 10.2 y 10.4 de la Ley Orgánica 1/2025; disposición adicional tercera; artículo 13.5.c) de la Ley 5/2012; Reglamento (UE) 910/2014. El 49,3 % de los letrados encuestados ha tenido problemas para acreditar el intento.
Fecha de los juicios: La Ley Orgánica 1/2025 está en vigor desde hace diez meses; el I Estudio del Colegio de la Abogacía de Madrid se elaboró en diciembre de 2025. No hay vista oral asociada.
Personas acusadas y por qué: N/A. La noticia no versa sobre un proceso con acusados identificados.
Turquía, anfitrión de la COP31, alberga vertederos con algunas de las mayores fugas de metano del mundo, según una investigación de The Guardian. El vertedero de Silivri, en las afueras de Estambul, castiga desde años a los vecinos de la zona.
El dato no es menor. El país que va a presidir la próxima cumbre del clima, y que reclama límites globales a los gases que calientan el planeta, convive con plumas de metano que la investigación sitúa entre las peores registradas. La distancia entre el discurso y el vertedero es el corazón de la noticia.
A ver: el metano no es un gas cualquiera. Es un contaminante climático de vida corta que atrapa mucho más calor que el CO2 en el horizonte de dos décadas, y los residuos orgánicos que se pudren sin control de biogás lo liberan sin freno. Su efecto está glosado en la entrada de Wikipedia sobre el metano.
Los vecinos lo describen con una precisión que ningún informe necesita. En Yolçatı, a pocos kilómetros del vertedero de Silivri, Kemalettin Özenç lo resume sin rodeos: el olor ‘no es sutil, te asfixia’. Dos o tres noches por semana, el olor obliga a cerrar las ventanas incluso en verano.
No es un episodio puntual. La investigación describe un problema que se arrastra desde años y que los vecinos conocen de sobra: saben de dónde viene el olor, pero no han logrado que se resuelva.
El anfitrión que exige recortes globales de metano convive con vertederos que expulsan algunas de las peores plumas del planeta.
El Silivri, radiografía de una mega-fuga de metano
Un vertedero como el de Silivri no libera metano por accidente: lo produce por diseño, o más bien por la ausencia de él. Cuando la materia orgánica —restos de comida, restos vegetales, papel húmedo— se entierra y se compacta sin oxígeno, fermenta. El resultado es biogás, una mezcla en la que el metano es el componente que más calienta.
La solución técnica existe y es conocida: capturar el gas, quemarlo en antorcha o aprovecharlo para generar energía. El problema casi nunca es tecnológico. Capturar biogás cuesta dinero; dejarlo escapar no le cuesta a nadie, salvo al clima y a quien vive al lado.
Y aquí está la letra pequeña. La investigación sitúa a Turquía entre los orígenes de las mayores mega-fugas de metano del mundo procedentes de residuos, plumas que se repiten en el tiempo y que afectan a comunidades enteras. Los datos que sí están sobre la mesa son estos: el vertedero de Silivri, su impacto sobre los vecinos de Yolçatı y la contradicción de un anfitrión de cumbre que pide recortes globales.
📊 Impacto ecológico en cifras
Metano emitido: la investigación no detalla el tonelaje exacto, pero sitúa las plumas del caso entre las mayores del mundo por residuos.
Foco del problema: el vertedero municipal de Silivri, en el extrarradio de Estambul, emisor de gases según la investigación.
Afectados: vecinos de Yolçatı y otras aldeas, con episodios de olor dos o tres noches por semana.
Inversión en mitigación: no detallada en la fuente oficial disponible.
La letra pequeña del metano que sale de los vertederos
El metano de los vertederos no es una rareza turca: es un problema global. El sector de los residuos es una de las principales fuentes de emisiones de metano de origen humano, y buena parte se concentra en países donde la gestión de la basura sigue siendo un agujero negro de control y de datos.
Existen instrumentos internacionales para atajarlo. El Compromiso Mundial sobre el Metano busca recortar estas emisiones; la UE ha aprobado su propio reglamento de metano con exigencias de medición y reducción. La pregunta que deja el caso turco es incómoda: de qué sirven los marcos si el anfitrión de la próxima cumbre mantiene vertederos fuera de control.
Aquí conviene separar el compromiso de la acción. Firmar una declaración es barato; sellar un vertedero y capturar su biogás es caro y lento. La brecha entre lo que se anuncia en una cumbre y lo que se hace en el extrarradio de Estambul es, precisamente, lo que mide el mejor periodismo ambiental.
Por qué este caso pone a prueba la credibilidad de la COP31
Hay precedentes que ayudan a leer lo que viene. Cada cumbre del clima arrastra su paradoja: países productores de petróleo que acogen una COP, economías con carbón que prometen transición. Turquía añade una arista muy concreta: el metano de sus residuos.
La posición de este análisis es clara. Un anfitrión de la COP31 que reclama límites globales al metano y mantiene vertederos entre los peores del mundo no comete un simple desliz de comunicación: muestra la distancia entre el compromiso y la acción. Esa distancia se puede medir, se puede fotografiar con satélites y, sobre todo, la sufren los vecinos de Yolçatı cada noche.
Tampoco es un problema sin salida. La captura de biogás es una de las palancas climáticas más rápidas y rentables: ataca un gas de vida corta, con efecto casi inmediato, y puede generar energía. No hace falta inventar tecnología; hace falta aplicarla y financiarla. La credibilidad de la próxima cumbre se jugará en si Turquía limpia su propia casa antes de dar lecciones fuera.
🌍 El Impacto Real para el Futuro
Beneficio medible: cada pluma de metano capturada y quemada deja de calentar la atmósfera en el corto plazo, porque el metano es un gas de vida corta y efecto rápido.
Modelo que cambia: el vertedero abierto sin control de biogás, basura enterrada y gas liberado, se sustituye por captura de gas, antorcha y aprovechamiento energético.
Para las próximas generaciones: atajar el metano de residuos es una de las vías más rápidas para frenar el calentamiento, y el caso turco marca si la COP31 pasa al hecho.
Greenpeace East Asia sitúa a NVIDIA en el centro del debate sobre greenwashing tecnológico: sus emisiones indirectas han subido un 725% desde 2020 y las que la compañía no declara por el uso de sus chips podrían duplicar esa cifra.
El documento, coordinado por el analista Ketan Joshi y un consorcio en el que participan Greenpeace International, Friends of the Earth, Stand.Earth y Climate Action Against Disinformation, entre otras organizaciones, es el primer análisis sistemático de las afirmaciones de greenwashing que repite la empresa más valiosa del mundo por capitalización bursátil.
El 725% de emisiones indirectas que NVIDIA no pone en el escaparate
La clave está en dónde se emite esa contaminación. NVIDIA diseña en Estados Unidos, pero sus chips se fabrican en Asia Oriental y se venden en todo el mundo, así que su huella real vive fuera de sus oficinas. El informe compila las divulgaciones de la propia compañía entre 2020 y 2026 y concluye que sus emisiones de Scope 3 han crecido un 725% en ese periodo.
A ese cálculo le falta la parte que la empresa no publica. Greenpeace East Asia estima, a partir del consumo eléctrico de los chips, que las emisiones derivadas del uso de los procesadores vendidos podrían alcanzar los 21 millones de toneladas de CO2 equivalente en 2025, lo que llegaría a duplicar lo declarado.
El segmento de centros de datos concentra el 92,5% de los ingresos en el segundo trimestre del ejercicio fiscal 2027, según los propios resultados de la compañía, e impulsa toda la demanda de hardware para IA generativa. Un negocio con dos pilares —fabricación en Asia y centros de datos que devoran energía y agua— y un resultado común: más presión sobre el clima.
NVIDIA vende cómputo, pero la factura ambiental la pagan los fabricantes asiáticos que sostienen su cadena de suministro y las comunidades que conviven con ella.
Las tres frases verdes que el análisis desmonta
Tres argumentos sostienen el relato sostenible de la compañía: que la IA será un beneficio neto para el clima, que la respuesta de la demanda de los centros de datos habilita más renovables y que la eficiencia energética equivale a progreso ambiental. El análisis los desmonta uno por uno. La razón de fondo es sencilla: la eficiencia por vatio no compensa un crecimiento del consumo total mucho mayor.
La eficiencia no descarboniza si el cómputo crece más rápido que el ahorro por vatio. Es la vieja trampa del motor que contamina menos y se vende más.
Dónde acaba esa energía es la otra mitad del problema. El análisis señala el anuncio de suministro exclusivo a un centro de datos en Ohio, Estados Unidos, que según las informaciones disponibles se alimentaría con lo que sería una de las mayores centrales de gas del mundo. En ese modelo, la IA generativa no sustituye al gas: lo amplía.
Vamos a los datos.
Los centros de datos son hoy uno de los vectores de mayor crecimiento de la demanda eléctrica en los mercados donde se instalan, y su consumo de agua para refrigeración compite con el uso urbano y agrícola.
📊 Impacto ecológico en cifras
Emisiones indirectas: un 725% más en el Scope 3 entre 2020 y 2026, según la compilación de las divulgaciones de la propia compañía.
Emisiones sin declarar: hasta 21 millones de toneladas de CO2 equivalente en 2025 por el uso de los chips vendidos.
Peso del negocio: el segmento de centros de datos aporta el 92,5% de los ingresos, ligado a la IA generativa.
Objetivo exigido: extender el 100% renovable de sus operaciones propias a toda la cadena de fabricación en 2030.
Quién paga la factura: Asia Oriental, el agua y los residuos electrónicos
La investigación de Greenpeace East Asia, titulada Nvidia’s Green Illusion, sostiene que la compañía desplaza su mochila ambiental a los proveedores de Asia Oriental, dependientes del carbón y del gas, sin invertir directamente en infraestructura renovable local. Taiwán aparece como el caso más señalado: allí se concentra buena parte de la fabricación de los chips que después se venden en todo el planeta.
El impacto no se queda en el CO2. Un estudio de la Universidad de las Naciones Unidas recogido en el análisis vincula la expansión de la IA con la tensión sobre el agua, el uso del suelo, los residuos electrónicos y la minería de minerales críticos. Las cargas recaen sobre comunidades locales y países de renta baja, mientras los beneficios se concentran en unas pocas economías ricas. La campaña de Greenpeace International sobre Big Tech lo describe como un sistema de colonialismo tecnológico.
La organización añade otro frente: sostiene que NVIDIA y otras grandes tecnológicas alimentan la burbuja de la IA y concentran cada vez más poder corporativo. Los marcos europeos apuntan ya en esa dirección: la CSRD obliga a las grandes compañías a reportar su cadena de valor, y la Taxonomía Verde exige justificar qué parte del negocio es realmente sostenible.
El compromiso no es la acción.
La letra pequeña del Net Zero tecnológico
NVIDIA no es la primera tecnológica que cubre sus emisiones operativas con renovables mientras su cadena de valor crece por encima de cualquier objetivo. La diferencia está en la escala y en el perímetro. El objetivo del 100% de energía renovable que la compañía presume cubre sus propias operaciones, no la fabricación que sostiene el negocio. Y ahí está precisamente el 725%.
Greenpeace pide dos cosas concretas: inversión profunda en energía renovable nueva y adicional a escala global, y extender ese objetivo desde las operaciones propias a toda la cadena de fabricación en 2030, con Taiwán y el resto de Asia Oriental en el punto de mira. Son exigencias verificables, con plazo y con perímetro. Los marcos de validación de objetivos climáticos, como los que promueve SBTi, insisten en el mismo punto: cuando las emisiones indirectas pesan más que las directas, la única meta creíble es la que incluye a los proveedores.
Ahí se mide de verdad la transición. Un plan sin cifra de inversión, sin tecnología concreta y sin reducción declarada es una intención, no un hecho. La mayoría de los compromisos verdes del sector tecnológico se queda en el folleto.
Y el relato tiene consecuencias materiales. Si el cómputo sigue creciendo al ritmo actual y la energía que lo alimenta sigue siendo fósil, la IA no será la herramienta que descarbonice la economía: será una carga más en la factura ambiental que heredan las próximas generaciones.
🌍 El Impacto Real para el Futuro
Beneficio medible: Poner cifra a las emisiones no declaradas de la IA evita que 21 millones de toneladas de CO2 equivalente sigan fuera de los balances oficiales.
Modelo que cambia: El cálculo de la huella deja de limitarse a las operaciones propias y pasa a exigir la cadena de suministro completa, con Taiwán y Asia Oriental en el centro.
Para las próximas generaciones: Un objetivo del 100% renovable con perímetro y plazo —2030, toda la fabricación— separa el compromiso verificable de la campaña de imagen.
¿Qué ha pasado? La inflación de la eurozona ha repuntado hasta el 3,8% interanual, su nivel más alto en tres años, impulsada por el encarecimiento de la energía.
¿Quién está detrás? El BCE afronta el dilema. Su economista jefe, Philip Lane, descarta la receta de 2022 y confía en que la caída de la demanda enfríe los precios por sí sola.
¿Qué impacto tiene? El repunte tensiona la hoja de ruta del banco central, encarece la financiación y golpea el poder de compra de hogares y empresas españolas.
La inflación de la eurozona ha escalado al 3,8% interanual, su cota más alta en tres años, y ha devuelto al BCE al terreno que creía haber dejado atrás. El dato rompe la senda descendente que Fráncfort daba por consolidada y reabre el debate sobre hasta dónde deberá subir el precio del dinero.
El encargado de responder ha sido el economista jefe del banco central, Philip Lane. Durante una conferencia organizada por la propia institución, ha defendido que los elevados precios de la energía acabarán destruyendo demanda y que esa misma destrucción hará parte del trabajo que, de otro modo, tendrían que hacer los tipos. ‘En igualdad de condiciones, estos canales de destrucción de la demanda pueden limitar el ajuste necesario en la política monetaria’, ha señalado.
La lectura de Lane no es ingenua. Reconoce que el encarecimiento energético reduce la demanda de productos energéticos, contrae las importaciones en regiones necesitadas de energía como la eurozona y golpea a la vez los balances de hogares y empresas. El resultado, sostiene, es un freno a las perspectivas de inflación que opera por sí solo.
El mecanismo es conocido en la jerga monetaria. Cuando la energía se encarece, las familias ahorran más, las empresas retrasan sus proyectos de inversión y los bancos endurecen las condiciones del crédito. Menos consumo, menos inversión, menos presión sobre los precios. Es la vía por la que el BCE espera doblegar la inflación sin tener que llevar los tipos a terreno recesivo.
Eso sí, el propio Lane admite que los indicadores subyacentes —los que excluyen la energía y los alimentos por su volatilidad— no muestran repunte a medio plazo. Según su análisis, la energía es la principal culpable del 3,8%. Una forma elegante de decir que el problema no está en el conjunto de la economía, sino en la factura que llega cada mes a los hogares.
El BCE no combate una inflación de demanda desbocada, sino una factura energética que encarece todo lo demás y le obliga a moverse con pies de plomo.
El repunte que tensiona la hoja de ruta del BCE
Frente a la respuesta contundente de 2022, cuando la invasión rusa de Ucrania disparó los precios y el banco central subió los tipos con rapidez, Fráncfort ha optado ahora por la prudencia. Las subidas aplicadas desde junio han llevado el precio del dinero del 2% al 2,5%, un ritmo muy inferior al de hace cuatro años. Lane lo llama la vía intermedia. Otros, simplemente, esperar y ver.
La pregunta que sobrevuela la Eurotorre es si esa mesura basta. Un 3,8% de inflación es casi el doble del objetivo del 2% que fija el mandato del BCE, recogido en su propia página institucional. Aunque Lane insista en el efecto amortiguador de la energía, el dato tensiona la hoja de ruta de la institución, que en los próximos meses deberá decidir si acelera las subidas, se detiene o incluso retrocede.
No es un debate técnico menor. Los tipos marcan el coste de la financiación de familias, empresas y Estados. Cada décima que sube el precio del dinero encarece las hipotecas variables, tensiona las cuentas públicas y frena la inversión. Con el crecimiento europeo en terreno flojo, el margen de error se estrecha.
Por qué España paga antes la factura del repunte
España llega a este episodio con una estructura energética expuesta. La dependencia de combustibles importados y el peso de la electricidad en la cesta de la compra trasladan con rapidez cada repunte del crudo y del gas a los precios finales. Es un patrón que se repite cada vez que la energía se desboca.
El impacto se reparte de forma desigual. Los hogares con hipoteca variable, muy extendidos en el país, notan de inmediato cualquier endurecimiento monetario. Las pymes del transporte, la agricultura, o la industria electrointensiva ven cómo su factura energética se come el margen. Y el turismo, motor económico, observa con inquietud que el encarecimiento de la energía encarece también los desplazamientos.
La posición de Moncloa ante Bruselas pasa por reclamar que el BCE no ahogue la recuperación. España, junto a Italia y Portugal, forma parte del bloque de países del sur que tradicionalmente pide prudencia a Fráncfort. La lectura es sencilla: si los tipos suben demasiado, la factura de la deuda pública y la de las empresas se dispara justo cuando el margen fiscal ya está comprometido.
El Eje del Poder Europeo
El repunte inflacionista vuelve a ordenar el tablero comunitario según un patrón conocido. Alemania y los frugales del norte —Países Bajos, Austria, Dinamarca— leen cualquier subida de precios como una amenaza al ahorro de sus ciudadanos y presionan para que el BCE mantenga el puño cerrado. Los países del sur, con España a la cabeza, temen que el endurecimiento estrangule el crecimiento y encarezca la deuda. El eje franco-alemán, motor habitual de la integración, vuelve a mostrar costuras: París tiende a mirar el crecimiento y Berlín, la ortodoxia.
Hay un precedente que conviene recordar: 2022. Cuando la energía se disparó tras la invasión rusa de Ucrania, la inflación de la eurozona superó el 10% y el BCE subió los tipos a marchas forzadas. Aquella respuesta dejó una lección incómoda: cuando el shock es de oferta, los tipos combaten el síntoma, no la causa. Lane parece haberla aprendido, y por eso insiste en que la energía hará parte del trabajo sola. El riesgo es que el cálculo no salga y la inflación se enquiste.
Lo que observamos es un BCE atrapado entre dos fuegos. Si sube demasiado, ahoga a las economías del sur y a los hogares hipotecados; si se queda corto, pierde credibilidad ante unos mercados que ya descuentan otra subida. Para España, el desenlace marcará el coste de financiación de su deuda, el coste de las hipotecas, y el margen para sostener el gasto público. La próxima reunión del consejo de gobierno del BCE y el dato de inflación que publique Eurostat serán las primeras pruebas. Hasta entonces, la Eurotorre prefiere no adelantar acontecimientos.
¿Qué ha pasado? El bono francés a diez años ha escalado hasta el 4,85%, máximo desde 2002, y su diferencial con el alemán superó los 150 puntos básicos la semana pasada, el nivel más alto desde 2011.
¿Quién está detrás? Un mercado que ha dejado de creerse el plan de ajuste de París y un BCE obligado a elegir entre apretar los tipos o pausar sus reinversiones.
¿Qué impacto tiene? España se financia 73 puntos básicos más barato que Francia, pero su bono a diez años ya está en el 4,12%, máximo desde 2013, y el euro cotiza en mínimos de 17 meses.
La deuda francesa toca el 4,85% a diez años, máximo desde 2002, y arrastra al euro a mínimos de 17 meses.
El movimiento no es un episodio aislado. En lo que va de año, el rendimiento del bono galo se ha incrementado 129 puntos básicos, desde el 3,56% con el que arrancó enero, y 2026 se encamina a su peor ejercicio desde 2022. La prima de riesgo —el sobrecoste que exige el mercado por prestar a Francia en lugar de a Alemania— superó los 150 puntos básicos la semana pasada, el nivel más alto desde 2011, en plena crisis del euro. Este martes se ha moderado hasta los 137.
El problema de fondo es fiscal, no monetario. La deuda pública francesa alcanzó los 3,59 billones de euros en el segundo trimestre, el 119% del PIB, un récord histórico del país. El déficit cerrará este año en el 5,4% y el Gobierno se ha comprometido a bajarlo al 5% en 2027, todavía muy por encima del 3% que fijan las reglas europeas. La semana pasada París presentó un paquete de recortes de gasto y subidas de impuestos que su propio organismo fiscal independiente tachó de ‘optimista’. Ahí está la grieta: el mercado no descuenta que las cuentas cuadren.
Del ‘optimista’ plan francés a la factura del mercado
Los analistas han dejado de hablar de tensión y empiezan a hablar de contagio. ‘Estamos empezando a ver los primeros signos de contagio’, resume Jeff Mueller, codirector de renta fija de Morgan Stanley IM, en declaraciones recogidas por Expansión. Michaël Nizard, de Edmond de Rothschild AM, describe el fenómeno con precisión: Francia vivió durante años una paradoja cómoda, con unas cuentas públicas en deterioro constante y una penalización mínima de los mercados. Ese periodo se ha terminado.
La paradoja ha mutado en algo más incómodo. Philippe Berthelot, de Ostrum AM, señala que la deuda corporativa de alrededor del 30% de las empresas francesas rinde ahora menos que el bono soberano del propio país: el mercado considera a esas compañías menos arriesgadas que al Estado que las cobija. No es una anécdota de laboratorio: es un cambio de jerarquía dentro de la eurozona.
Y en la comparativa europea, Francia ha perdido la posición que ocupaba. El diez años italiano paga un 4,62%, máximo desde 2023; el español, un 4,12%, máximo desde 2013. El francés, un 4,85%. París se financia 73 puntos básicos más caro que Madrid y unos 23 más que Roma. Bélgica, con una carga de deuda similar a la italiana, y también Francia, entran en la lista de Estados con margen fiscal escaso justo cuando los tipos dejan de bajar.
El castigo se extiende ya a la divisa. El euro perdió ayer un 0,4% y llegó a cambiarse a 1,11 dólares, su nivel más bajo en 17 meses; al cierre de los mercados europeos se quedó en 1,12. La última vez que cotizó tan bajo fue en mayo de 2025. En lo que va de año, la moneda única se deja alrededor de un 5% frente al dólar, y desde ING advierten de que el movimiento puede extenderse hasta 1,10 si el diferencial galo no se estrecha.
Cuando el bono de un país paga más que el de sus vecinos, el mercado no emite una opinión: emite una factura con fecha de vencimiento.
La pelota vuelve así al BCE. La volatilidad del bono francés se ha convertido en un argumento contra nuevas subidas de tipos, porque cada punto se traduce en más intereses sobre una deuda que ya pesa el 119% del PIB. Las expectativas del mercado se han enfriado: de tres subidas hasta final de año se ha pasado a dos. Citigroup calcula que el diferencial franco-alemán debería rondar los 90 puntos básicos, mientras que desde Global Sovereign Advisory sitúan en el entorno de los 175 o 180 el umbral en el que el BCE tendría que moverse. La herramienta más a mano sería una pausa en el QT, el programa por el que el BCE deja de reinvertir el dinero de los bonos que vencen en su cartera.
Francia paga más que España: lo que cambia para el Tesoro español
Para España, la lectura tiene dos caras. La primera es de alivio relativo: el Tesoro se financia hoy 73 puntos básicos más barato que su socio francés, una inversión de la jerarquía que parecía impensable hace una década. La segunda es menos amable. El bono español a diez años en el 4,12% es máximo desde 2013, y cada emisión nueva se coloca con cupones más altos que las que vencen, lo que encarece la carga financiera del Estado en los próximos ejercicios. Cualquier cartera que mantenga deuda gala, incluidas las de aseguradoras y fondos españoles, acumula minusvalías latentes por la caída de precio de esos títulos.
Hay un tercer elemento que conviene no perder de vista: las reglas fiscales. Si el ajuste francés se descarrila, el debate sobre el Pacto de Estabilidad —el conjunto de límites de déficit y deuda que la UE impone a sus socios— se reabrirá en Bruselas con un argumento incómodo para todos: aplicar la disciplina al segundo motor de la eurozona es políticamente tóxico y económicamente costoso.
El Eje del Poder Europeo
Berlín asiste a la escena con una mezcla de incomodidad y cálculo. El Bund es el gran beneficiado del pánico: cuando los inversores huyen del riesgo francés, compran deuda alemana con independencia del rendimiento. A corto plazo eso abarata la financiación alemana; a medio, desmonta la lógica política del eje franco-alemán, porque un motor no funciona si una de las dos piezas paga penalización de mercado. París, mientras, no tiene margen: con las presidenciales de 2027 en el horizonte, cualquier ajuste serio choca con la calle.
Los frugales del norte —Países Bajos, Austria, Dinamarca— ya dijeron en otras crisis lo que dirán en esta: nada de mutualizar el riesgo. El MEDE, el fondo de rescate de la eurozona creado en 2012, sigue teniendo capacidad de sobra y sigue siendo políticamente inutilizable para un país del tamaño de Francia. Italia y Bélgica observan desde el mismo banquillo. España, con una posición fiscal menos frágil que la francesa pero sin margen para alegrías, se juega en este pulso dos cosas: el coste de su propia financiación y la credibilidad del marco fiscal que Moncloa ha defendido en Bruselas.
La lectura a cinco años es incómoda. La eurozona ha salido de la pandemia y de la guerra de Ucrania con más instrumentos comunes que nunca —Next Generation, el fondo de reconstrucción contraído tras el Covid; REPowerEU; las compras del BCE—, pero sin resolver el problema que ya tumbó al euro en 2011: la falta de un mecanismo creíble para sostener a un socio grande cuando el mercado le cierra la puerta.
Si el diferencial se instala por encima de los 150 puntos básicos, el BCE tendrá que elegir entre su mandato de inflación y el equilibrio financiero de la segunda economía del bloque. La próxima reunión del Consejo de Gobierno en Fráncfort y el programa de emisiones del Tesoro francés marcarán si esto se queda en un susto de otoño o pasa a ser el debate central de 2027.
¿A quién afecta? Vecinos y comerciantes del centro (Plaza de España, Sol, Ópera, Gran Vía) y los viajeros de Metro y Cercanías que usan esas estaciones a diario.
¿Cuándo ocurre? La quinta edición arrancó el 2 de octubre y termina el lunes 12; el grueso del cartel se concentra del viernes 9 al lunes 12.
¿Qué cambia hoy? Queda una semana de actividades, casi todas de acceso libre; la Puerta del Sol sigue pendiente de confirmación por la acampada por la vivienda.
El Festival de la Hispanidad 2026 afronta su última semana con más de 150 actividades por el centro de Madrid. La quinta edición, impulsada por la Comunidad de Madrid, arrancó el 2 de octubre y se prolongará hasta el lunes 12, con Estados Unidos como país invitado y el lema ‘Todos los acentos del español caben en Madrid’.
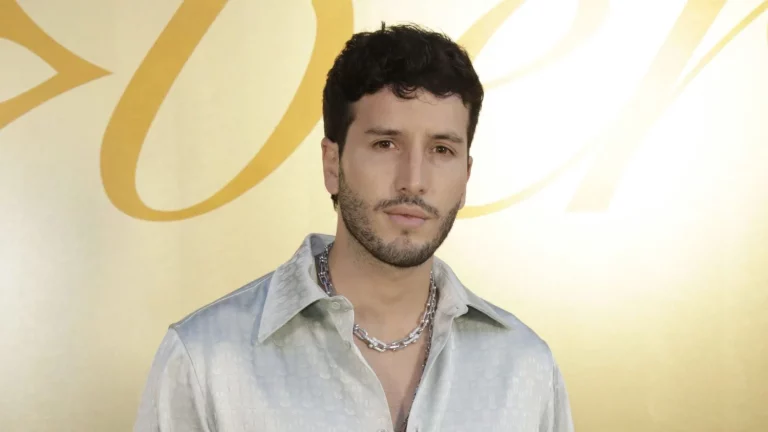
El plato fuerte es Sebastián Yatra. El cantante colombiano actúa el sábado 10 de octubre a las 20:30 en la Plaza de España, con entrada gratuita y sin reserva previa. Es el concierto que más gente va a mover del programa: el aforo de la plaza es el que es y se cierra cuando se llena.
Qué queda por ver: de La Santa Cecilia a Carlos Baute
El viernes 9 el cartel se reparte entre tres escenarios. La Santa Cecilia abre la Plaza de España a las 19:00; Lin Cortés y PATAX pasan por la Puerta del Sol a las 19:30 y las 21:00; y Aterciopelados y Xenia Rubinos cierran la Plaza Mayor a las 21:00 y 21:30. El sábado 10, Victorias, Nat Simons, Santi Comet, La Chica, y Los Nikis de la Pradera calientan la jornada desde el mediodía antes de Yatra.
El domingo 11 la música vuelve a partir de las 13:00 con Tori Sparks en la Plaza Mayor, Jenny and the Mexicats en Sol y Marta Sánchez en la Plaza de España.
El lunes 12 se concentra casi todo. El desfile de la Fiesta Nacional recorre a las 11:00 el Paseo del Prado y el Paseo de Recoletos, desde el Real Jardín Botánico hasta la Plaza de Colón, con presencia de los Reyes. A las 20:00, Carlos Baute canta en la Plaza de España, la Gala de Estrellas del Flamenco, a cargo del Corral de la Morería, se celebra en la Plaza Mayor y ‘Six, el musical’ se sube al mismo escenario. El cierre llega a las 21:30 con el piromusical.
La Gran Cabalgata ya pasó: recorrió la Gran Vía el domingo 4 con carrozas de 22 países, entre ellos Argentina, Costa Rica, Estados Unidos, Perú y República Dominicana. A la música se suman las exposiciones del programa estadounidense, como el retrato de George Washington en la Real Academia de Bellas Artes de San Fernando o ‘1776, We The Hispanics’, y el Somos Ñ Fest, con lecturas y encuentros sobre la lengua hasta el día 11.
Un festival gratuito en plazas del centro es una buena noticia para el bolsillo y un examen de paciencia para quien vive en ellas.
Plaza de España como epicentro y la incógnita de la Puerta del Sol
La Plaza de España concentra el grueso del cartel musical, pero el programa se reparte también por la Puerta del Sol, la Plaza Mayor, Puente del Rey y el Parque de Santander, en el entorno de Madrid Río. Todos son espacios abiertos: no hay entradas que comprar.
Con una excepción. La organización ha advertido de que la acampada por la vivienda instalada en la Puerta del Sol puede obligar a cambiar la ubicación o el horario de algunos actos. Quien tenga pensado acercarse a Sol el viernes 9 o el domingo 11 debería comprobar antes si su concierto sigue donde estaba.
La logística merece el mismo aviso. En la Plaza de España paran las líneas 3 y 10 de la red de Metro; Sol concentra la 1, la 2, la 3 y Cercanías; Ópera suma la 2, la 5 y el ramal hasta Príncipe Pío. En días de concierto, el coche es la peor idea: el aparcamiento en el entorno de Gran Vía y Bailén es escaso y caro hasta sin festival.
Cinco ediciones después: qué mide este festival y qué no
Llegar a la quinta edición no es un dato menor. Significa que el formato ha aguantado el paso de los años con el mismo color político en la Puerta del Sol y en la Real Casa de Correos, lo que explica la continuidad del programa y también que nadie haya resuelto el encaje del festival con el uso diario de las plazas donde se celebra. El cartel completo está en la web de la Comunidad de Madrid.
La comparación con otras ciudades ayuda. Barcelona concentra su gran cita de calle en La Mercè, con un modelo parecido —conciertos gratuitos en espacios públicos— y las mismas quejas recurrentes por ruido, cortes y masificación en el centro. Madrid no inventa nada con la Hispanidad; aprovecha fechas cargadas de simbolismo para llenar de actividad una zona que en octubre empieza a quedarse sin terrazas.
El punto débil es la medición. Un festival gratuito no deja cifras de taquilla y hasta ahora las administraciones han tendido a medir el éxito por afluencia estimada, un dato difícil de verificar. Tampoco ayuda que el Ayuntamiento y la Comunidad no publiquen los mismos indicadores de impacto.
Lo que sí está claro es el calendario. El domingo 11 a las 18:30, las bandas militares actúan en la Plaza de Oriente; el lunes 12 a las 21:30, el piromusical ilumina el cielo y la quinta edición echa el cierre. La incógnita de Sol debería resolverse en los próximos días y, a partir del martes, vuelven las aceras de siempre.
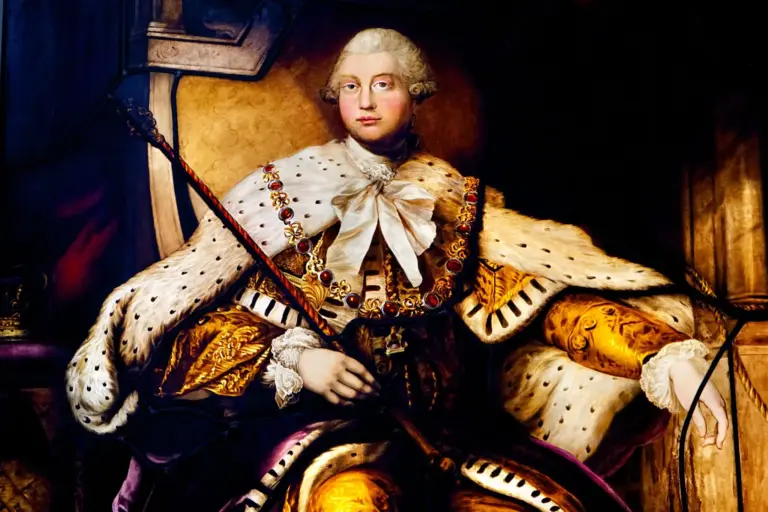
El 13 de septiembre de 1598, poco antes de que amaneciera, quienes velaban el lecho de Felipe II comprobaron que el rey ya no respiraba. Había muerto en el Monasterio de El Escorial con el cuerpo destrozado por la gota y las fiebres, y la conciencia, según los cronistas, en paz. A unas cuarenta leguas de allí, en Madrid, su único hijo varón superviviente dormía sin saber que acababa de heredar el mayor imperio del planeta. Un correo partió al galope por el camino de la sierra con el despacho sellado. Tenía veinte años el nuevo rey. Se llamaba Felipe como su padre y no se le parecía en casi nada.
Capítulo I: La herencia del Rey Prudente
El rey Felipe III había nacido en Madrid el 14 de abril de 1578, hijo de Felipe II y de su cuarta esposa, Ana de Austria. Cuando el niño tenía dos años, la madre murió, y el padre, viudo por última vez, se encerró en El Escorial a gobernar con letra pequeña. El príncipe creció entre dos mundos que apenas se hablaban: el de los papeles y el de las procesiones. Aprendió latín, rezó mucho y, a diferencia de su padre, jamás empuñó una espada en campaña.
En 1598 le tocó a él. Heredó las coronas de Castilla, Aragón y Portugal, los estados italianos, los Países Bajos del sur y un imperio americano que se estiraba desde Nueva España hasta el Perú y las islas Filipinas. Gobernar aquello era tarea de gigante. La plata de Potosí entraba a chorro por Sevilla y se iba por otro en forma de pagas para los tercios de Flandes, de subsidios para los aliados y de intereses para los banqueros genoveses. En 1596, dos años antes de la sucesión, la Corona ya había declarado la suspensión de pagos. El rey que llegaba al trono no heredaba un tesoro, sino una hipoteca.
Su padre lo había sentado muy joven en el Consejo de Estado, y había crecido oyendo discutir sobre Flandes, el turco y la plata de Indias. De aquella escuela no salió un gobernante enérgico, sino un rey devoto, melancólico y aficionado a la caza, convencido de que la soberanía era un peso que podía encargarse a otro. Los que lo trataron describieron a un hombre de conversación pausada y apetito tranquilo, con el prognatismo de los Austrias ya dibujado en los retratos. Rezaba con puntualidad, confesaba a menudo y trataba a la Iglesia con una generosidad que su tesoro no siempre podía sostener. Sobre la mesa se impuso enseguida una pregunta incómoda: si el rey no quería reinar, ¿quién iba a hacerlo por él?
Capítulo II: El hombre que decidía
Se llamaba Francisco Gómez de Sandoval y Rojas, nació en 1553 en el seno de los marqueses de Denia y llevaba años pegado al príncipe. Primero como gentilhombre, después como caballerizo mayor, Sandoval conocía sus gustos, sus horas y sus silencios mejor que nadie. Cuando el muchacho se convirtió en rey, el cortesano se transformó en algo nuevo: en valido.
El oficio no figuraba en ningún manual. No era un cargo con sueldo, sino una posición: el valido filtraba el acceso al monarca, preparaba los despachos, orientaba las consultas y, en la práctica, tomaba las decisiones antes de que el rey las firmara. En 1599 Sandoval fue nombrado duque de Lerma y grande de España, y desde ahí tejió una red que le entregaba virreinatos, obispados, embajadas y plazas en los consejos. Como resume el historiador John H. Elliott en su estudio sobre el Conde-Duque de Olivares (1986), el valimiento acabó siendo la fórmula de gobierno de la España de los Austrias: el rey reina, el favorito manda.
Lerma gobernó veinte años y lo hizo amasando una fortuna que escandalizaba incluso a quienes se beneficiaban de ella. Sumó señoríos, títulos y rentas; colocó a sus hijos y a sus criados en los puestos que más rendían; multiplicó las mercedes y la venta de oficios. Hay un dato que resume el sistema: buena parte de los virreyes y obispos nombrados en aquel periodo salió de su círculo. La Monarquía seguía siendo un gigante, pero su sistema nervioso pasaba por una sola familia. El reinado multiplicó, además, los consejos y las juntas, como si añadir despachos compensara la falta de una cabeza que despachara. Se crearon comisiones para reformar la Hacienda, la Justicia y las costumbres; casi todas quedaron sobre el papel.
Capítulo III: La capital que se compró
La primera crisis seria del reinado no llegó a cuenta de Flandes ni de la plata de Indias, sino de un asunto doméstico: dónde debía tener el rey su corte. La decisión se tomó en 1600 y se ejecutó al año siguiente. Carretas, arcones, tapices, papeles y séquito entero emprendieron el camino hacia Valladolid, situada en el corazón de Castilla y cerca de los principales intereses de la familia de Lerma. También resultaba más fácil, desde allí, mantener al rey lejos de las presiones de Madrid.
La reina Margarita de Austria, a la que Felipe III había desposado en Valencia en 1599, fue su contrapeso más firme en palacio. Inteligente, piadosa y con una voluntad que a Lerma le estorbaba, la soberana acabó convertida en el centro de una pequeña corte de opositores al valido. Su muerte, en 1611, dejó al rey sin aquel freno y a Lerma sin su principal adversaria entre los muros del Alcázar.
Madrid, mientras tanto, se quedó desierta. Mesones sin clientes, comercios quebrados, nobles que arrastraban sus casas detrás de la corte. Durante cinco años, la capital del imperio fue otra ciudad. El regreso, en 1606, se negoció como un contrato: la villa, para recuperar lo que había perdido, hubo de compensar a la Corona con una indemnización cuantiosa. Del forcejeo entre las dos capitales nació uno de los escenarios que aún hoy definen Madrid. La Plaza Mayor, trazada por Juan Gómez de Mora en tiempos de Felipe III y concluida en torno a 1619, se pensó para las grandes ceremonias de la Monarquía. El rey que no quiso elegir capital acabó dejándole a Madrid su plaza más famosa.
Capítulo IV: La paz a precio de oro
La política exterior fue el gran empeño de Lerma. La Monarquía llevaba décadas guerreando en varios frentes a la vez, y la aritmética no daba. Con Inglaterra se firmó la paz en 1604, pocos meses después de la muerte de Isabel I y de la llegada al trono de Jacobo I. Con las Provincias Unidas se acordó en 1609 la Tregua de los Doce Años. Es lo que los historiadores llaman la Pax Hispánica: no un gesto de generosidad, sino un cálculo de supervivencia.
La tregua con los holandeses fue la decisión más discutida del reinado. Ambrogio Spinola, el general genovés que mandaba los ejércitos en Flandes, había encadenado sitios y victorias; muchos en la corte consideraban una humillación pactar con los rebeldes. Lerma sostuvo lo contrario: sin una pausa, la Monarquía se desangraba. La prueba llegó en 1607, cuando la Corona declaró de nuevo la suspensión de pagos. La paz era un respiro, y hasta los respiros costaban oro. El respiro, además, tenía fecha de caducidad: en 1618, el mismo año en que Lerma caía, estallaba en Europa la guerra de los Treinta Años, y la Pax Hispánica empezaba a resquebrajarse.
Capítulo V: La expulsión
Firmada la tregua, la Corona pudo dedicar sus fuerzas a un asunto pendiente dentro de las fronteras: la población morisca, descendiente de los musulmanes convertidos a la fuerza un siglo antes. En septiembre de 1609, el rey firmó el decreto que ordenaba la expulsión de los moriscos del reino de Valencia. La medida se extendió después a Castilla, Aragón, Murcia y Andalucía, y entre 1609 y 1614 salieron de la Península, según los cálculos más repetidos, entre 275.000 y 300.000 personas.
Fue una de las mayores operaciones de ingeniería demográfica de la Europa moderna. En el reino de Valencia, los moriscos eran aproximadamente un tercio de la población, y su marcha dejó campos sin brazos y señores sin rentas. La decisión se justificó por la seguridad del reino y la unidad de la fe; también hubo quien la leyó como una manera de confiscar bienes y llenar arcas vacías. Los embarques se hicieron por los puertos del Levante, con escolta de galeras y soldados, y no estuvieron exentos de violencia. El historiador Trevor Dadson ha matizado las cifras tradicionales y ha subrayado que el destierro no fue tan total como se creyó durante siglos. Aun así, el golpe demográfico fue enorme.
Lerma respaldó la medida. Fue, probablemente, la decisión más trascendente de todo el reinado, y la firmó el rey con la misma rúbrica con la que despachaba nombramientos y mercedes.
Capítulo VI: El ocaso del valido
Hacia el final del reinado, el edificio de Lerma empezó a resquebrajarse. Su propio hijo, Cristóbal Gómez de Sandoval, duque de Uceda, y el confesor del rey, el dominico Luis de Aliaga, le disputaron el favor. En 1618, el papa Pablo V lo creó cardenal, y el valido abandonó la corte para retirarse a Valladolid. Fue su manera de salir con las manos limpias y la bolsa llena. Sus criaturas no tuvieron tanta suerte: Rodrigo Calderón, marqués de Siete Iglesias, el hombre que había ejecutado los negocios más oscuros del valido, acabó en prisión.
Felipe III murió el 31 de marzo de 1621. Tenía cuarenta y dos años y dejaba un imperio en paz, una hacienda exhausta y una corte acostumbrada a que el rey no mandara. Su hijo Felipe IV entregó el gobierno a Gaspar de Guzmán, conde-duque de Olivares, y con él se reabrió el ajuste de cuentas. El 21 de octubre de 1621, Rodrigo Calderón fue ejecutado en la Plaza Mayor de Madrid, ante una multitud que llevaba meses esperando el espectáculo. Lerma murió en Valladolid en 1625, apartado del poder, pero no de la riqueza.
Felipe III no fue un rey ausente: firmaba, presidía, recibía a los embajadores y decidía cuando se lo exigían. Pero al delegar el gobierno construyó, casi sin proponérselo, un mecanismo que su hijo heredaría intacto: la Monarquía gobernada por el valido. El modelo funcionó mientras hubo un favorito capaz, y se convirtió en problema cuando el favorito se hizo dueño de todo. Bajo los Austrias, el sistema se repetiría con nombres distintos hasta terminar en el último de la dinastía. Cuando en 1621 los consejeros abrieron los legajos del reinado, encontraron miles de consultas con la rúbrica de un rey que, en la mayoría de los casos, apenas había leído lo que rubricaba. La letra era la suya. Las decisiones eran de otros.
Azahara Domínguez, diputada foral de Movilidad y Turismo, se perfila como candidata del PSE-EE a las elecciones forales de Gipuzkoa de 2027. La designación tendría que ser ratificada en primarias.
La información, adelantada por El Diario Vasco y confirmada por elDiario.es Euskadi, se produce después de que el teniente de diputada general y responsable foral de Medio Ambiente, José Ignacio Asensio (Tolosa, 1966), haya trasladado al partido su voluntad de no continuar en la política institucional. Asensio apela a razones personales y de fin de ciclo, y mantendrá la secretaría general del PSE-EE de Gipuzkoa, cargo para el que fue reelegido en 2025.
El relevo se produce en un territorio donde el PSE-EE es tercera fuerza con siete escaños, por detrás del PNV y de EH Bildu, según el reparto de las Juntas Generales de Gipuzkoa. Asensio ejerce como teniente de diputada general de Eider Mendoza (PNV) —antes lo fue de Markel Olano—, dirige el área foral de Medio Ambiente desde 2015 y preside el consorcio de gestión de residuos GHK.
Azahara Domínguez (Irún, 1990), de 36 años, forma parte del equipo de gobierno foral que dirige Mendoza. Antes de dar el salto a la Diputación fue líder de las Juventudes Socialistas de Euskadi y asesora de dos delegados del Gobierno de Pedro Sánchez: primero Jesús Loza y después Denis Itxaso. En los últimos meses ha multiplicado su presencia en redes sociales con vídeos sobre su actividad diaria.
El proceso interno queda pendiente de la convocatoria formal de primarias. Las candidaturas concurren a las Juntas Generales, la cámara que después determina quién preside la Diputación Foral de Gipuzkoa, institución que gestiona competencias de carreteras, residuos, medio ambiente, movilidad y turismo en el territorio.
El relevo en la candidatura socialista de Gipuzkoa se enmarca en el ciclo interno de designaciones para las forales de 2027.
Si las primarias lo confirman, Domínguez sustituirá a Asensio al frente de la candidatura socialista en un territorio donde el PSE-EE forma parte del gobierno foral junto al PNV. El todavía teniente de diputada general se ha congratulado de que los procedimientos judiciales vinculados sobre todo a la puesta en marcha del complejo de Zubieta hayan quedado cerrados, después de años de controversia pública en torno a la gestión de residuos.
El peso del PSE-EE en las Juntas Generales de Gipuzkoa
La composición de las Juntas Generales marca el margen de maniobra de cualquier candidatura foral. El PSE-EE afronta el proceso con siete escaños, alejado de las dos primeras fuerzas del territorio, y con la responsabilidad de gestionar áreas de gobierno en la Diputación.
Asensio había señalado su preferencia para la candidatura municipal de Donostia-San Sebastián: Ane Oyarbide, portavoz local y teniente de alcalde en el equipo de Jon Insausti (PNV), antes de Eneko Goia. Otras voces del partido, según elDiario.es Euskadi, han situado en esa carrera a los consejeros del Gobierno Vasco Denis Itxaso, que ha rechazado la posibilidad en varias ocasiones, y Susana García Chueca.
El PSE-EE de Gipuzkoa mantiene así dos decisiones abiertas: la ratificación de su candidatura foral y el anuncio para la Alcaldía de Donostia-San Sebastián. Ambas se concretarán antes de la cita con las urnas, prevista para 2027.
Álava, Donostia y el resto del calendario foral
En paralelo, el PNV volverá a apostar por Ramiro González como candidato en Álava, a la búsqueda de un cuarto mandato, según la misma información. La decisión deja encaminada la candidatura alavesa del partido mientras el resto de territorios ajusta nombres.
Las elecciones forales se celebran el mismo día que las municipales en Euskadi, de modo que los partidos diseñan ambas listas de forma simultánea. Ese calendario compartido explica que el PSE-EE de Gipuzkoa anuncie primero la apuesta foral y deje para después la municipal, pendiente todavía de confirmación.
Las forales de 2027 llegan tras un mandato marcado por la gestión de residuos en Gipuzkoa, con el complejo de Zubieta como principal foco de controversia y con los procedimientos judiciales ya cerrados. En el conjunto de Euskadi, el reparto institucional de las tres diputaciones y de los ayuntamientos condiciona la interlocución de los partidos vascos con el Gobierno central, un factor que pesa en la aritmética parlamentaria del Congreso. El próximo paso del PSE-EE de Gipuzkoa será la convocatoria de primarias y el anuncio de su candidatura para Donostia-San Sebastián.
El adelanto de las elecciones generales al 29 de noviembre aparca el traspaso de la Seguridad Social a Euskadi. Las conversaciones entre el Gobierno central y el Ejecutivo de Imanol Pradales para cerrar la gestión del pago de las pensiones quedan sin recorrido en esta legislatura.
La convocatoria electoral cierra también otras materias que seguían abiertas en la agenda bilateral, como la gestión de los paradores de turismo y la regulación de las elecciones municipales. El compromiso de completar el Estatuto de 1979 durante 2025 ya estaba incumplido antes del adelanto.
Aquel pacto, cerrado con el PNV de Andoni Ortuzar, vinculaba el apoyo a la investidura de Pedro Sánchez al cumplimiento íntegro del Estatuto de Gernika, que este mes de octubre cumple 47 años. Desde entonces Euskadi ha recibido, entre otras, las transferencias de Prisiones, el servicio de Cercanías de Renfe, ahora Lottu, la gestión de permisos de trabajo para extranjeros y nuevas funciones para la Ertzaintza.
Qué transferencias quedan pendientes tras el adelanto electoral
En enero de 2026 las dos administraciones cerraron algunos acuerdos y aplazaron el resto a la Semana Santa. Sánchez y Pradales se vieron entonces en La Moncloa y desbloquearon nuevos temas, aunque volvieron a dejar otros pendientes. La cumbre bilateral prevista para el verano se canceló sine die por falta de avances y, tras el parón estival, los contactos no han cristalizado.
Del bloque pendiente, la Seguridad Social es la materia de mayor peso. El traspaso ya arrancó con submaterias menores, como las prestaciones no contributivas y el seguro escolar, y con las políticas pasivas de empleo que gestiona el SEPE. Ese acuerdo estaba firmado y debía entrar en vigor el 1 de enero de 2027, pero se ha pospuesto al 1 de julio de 2027. El Gobierno Vasco sostiene que existe un acuerdo suscrito y que un cambio político en Madrid no debería alterarlo.
Las pensiones, con 12.000 millones de presupuesto, son la materia nunca cedida a una comunidad autónoma que la convocatoria electoral deja fuera de la legislatura.
Qué supone ceder la gestión de las pensiones
El núcleo de la negociación era el pago de las pensiones: 12.000 millones de euros de presupuesto y una estructura de funcionarios y edificios que es la mayor que el Estado mantiene en Araba, Bizkaia y Gipuzkoa junto con las Fuerzas de Seguridad y el Ejército. Ninguna comunidad autónoma ha asumido antes esta competencia y el carácter unitario del sistema ha generado dudas durante el proceso.
Según el Estatuto de Gernika, el Ejecutivo vasco actuaría como cajero, sin capacidad para modificar la legislación ni las cuantías, y se mantendría la solidaridad interterritorial, la llamada caja única. En paralelo, el PNV reclamaba más atribuciones portuarias. Euskadi gestiona desde hace cuatro décadas los puertos que no son de interés general; Bilbao y Pasaia siguen adscritos a Puertos del Estado, aunque las instituciones vascas participan en el nombramiento de sus responsables.
En materia portuaria, la negociación arrancó con la pretensión de desclasificar y transferir Pasaia. Ante el rechazo de los socialistas, la petición se reorientó hacia más atribuciones de gestión. La oposición ha cuestionado además la gestión de la sociedad pública EKP. Dentro del PNV convivían dos discursos sobre Sánchez: Aitor Esteban reclamaba un adelanto electoral, mientras el lehendakari y sus consejeros insistían en aprovechar la legislatura.
La consejera Nerea Melgosa sostuvo esa misma posición en declaraciones publicadas a comienzos de octubre. Fuentes del Ejecutivo vasco admiten ahora que ‘no estaba el horno para muchos bollos’ en materia estatutaria y que, con fecha electoral sobre la mesa, ‘todo el mundo está ya a otra cosa’. Pradales afirmó dos veces en septiembre que Sánchez podía haber pasado a la historia como el presidente que cumplió íntegramente el Estatuto de 1979.
La reforma estatutaria que se queda sin punto de partida
Al margen de las transferencias, la legislatura deja también sin avanzar la reforma del Estatuto. La idea la lanzó el PNV con Iñigo Urkullu en 2012 y se ha ido aplazando entre legislaturas. En los últimos años, PNV, EH Bildu y los socialistas han mantenido contactos fuera de las instituciones, pero los plazos para presentar un texto se han incumplido de forma sucesiva.
Antes de cualquier envío a Madrid, el procedimiento exige la tramitación completa y la aprobación en el Parlamento Vasco, un proceso que requiere meses o años. La ‘ventana de oportunidad’ para llevar la reforma a las Cortes Generales se cierra sin una propuesta definida en Euskadi.
El último hito confirmado es la entrada en vigor de las políticas pasivas de empleo el 1 de julio de 2027, ya con un nuevo Gobierno en Madrid tras el 29 de noviembre. El PNV afronta esa cita sin haber designado relevo para Aitor Esteban, según las fuentes consultadas. Las competencias que el Estatuto de Gernika, publicado en el Boletín Oficial del Estado, mantiene pendientes desde 1979 seguirán en el cajón hasta que se constituya el nuevo Congreso.
Si vives de alquiler, es muy probable que los inquilinos de tu edificio ya hayan empezado a hablar de poner a punto los radiadores. Cuando llega el otoño y la temperatura empieza a caer en picado, mantener la casa caliente se convierte en la prioridad número uno de cualquier hogar. Sin embargo, en el instante en que el técnico solicita la cita obligatoria para comprobar el estado de la instalación, salta la eterna duda sobre a quién le toca apoquinar la factura.
Resolver este conflicto a tiempo resulta vital para evitar malentendidos desagradables con el propietario de la vivienda. Nadie quiere llevarse un disgusto inesperado en la cuenta bancaria justo a principio de mes ni tener discusiones sobre quién debe asumir el recibo del mantenimiento. Por suerte, la legislación española deja bastante claro qué tipo de gastos deben sufragar los arrendatarios y cuáles corresponden íntegramente a la propiedad del inmueble.
Quién debe pagar según la ley y por qué afecta a los inquilinos
Para entender bien cómo funciona este reparto de costes, lo primero que debes revisar con lupa es la Ley de Arrendamientos Urbanos. Esta normativa regula el mercado del alquiler en nuestro país y fija los criterios de conservación del inmueble. Por norma general, el texto legal establece que el arrendador tiene la obligación de realizar todas las reparaciones que sean necesarias para conservar la vivienda en condiciones de habitabilidad.
Esto significa que el mantenimiento preventivo y la inspección periódica reglamentaria de los aparatos de calefacción corren por cuenta del propietario. Si eres parte de los inquilinos que habitan la casa, no tienes por qué asumir el coste de una inspección técnica encaminada a verificar la seguridad global del equipo. Mantener las instalaciones principales en un estado óptimo forma parte de las cargas inherentes a la propiedad del piso.
La propia Ley de Arrendamientos Urbanos diferencia de manera muy precisa entre los conceptos de conservación estructural y el desgaste derivado del uso cotidiano. Esta distinción resulta esencial para determinar el responsable financiero de cada intervención técnica en el hogar.
Inspección técnica periódica: Es un control obligatorio de seguridad que debe abonar el dueño de la casa.
Sustitución de piezas por antigüedad: La renovación de componentes deteriorados por los años corresponde al propietario.
Cambio integral del aparato: Si el equipo queda inservible, la compra de un nuevo modelo recae en el arrendador.
Puesta a punto periódica: Ajustes menores derivados del uso habitual pueden recaer sobre los arrendatarios según contrato.
Averías por mala utilización: Las roturas causadas por un manejo inadecuado las paga íntegramente quien reside en la finca.
Averías habituales y mantenimientos periódicos del sistema de gas
Para evitar sorpresas desagradables cuando aterrice la factura del fontanero, resulta fundamental no confundir la inspección del gas con el contrato de mantenimiento voluntario. Son dos trámites completamente distintos que generan costes diferentes en la economía familiar. Los inquilinos deben asegurarse de consultar siempre el contrato de arrendamiento firmado antes de autorizar cualquier servicio técnico extra en el domicilio.
Por un lado, el control reglamentario del gas de la distribuidora se pasa cada cinco años y se cobra en el propio recibo mensual. Por otro lado, la revisión de la caldera de gas suele contratarse aparte de forma anual o bianual para certificar la correcta combustión. Si se detecta un fallo estructural en el quemador, la sustitución del componente recae sobre la propiedad del inmueble.
El papel de las pequeñas reparaciones en el piso de alquiler y la Ley de Arrendamientos Urbanos
No obstante, existe un matiz legal que suele generar ciertas discrepancias entre las partes contratantes. La Ley de Arrendamientos Urbanos estipula que las pequeñas reparaciones que exija el desgaste por el uso ordinario de la vivienda serán de cargo del arrendatario.
Desgaste por uso cotidiano en el hogar
Si la caldera necesita una pequeña purga de radiadores, la recarga de presión o el cambio de una junta básica de escaso valor económico, el coste suele asumirlo quien vive allí. Estas intervenciones menores se consideran gestiones habituales del día a día para el correcto funcionamiento doméstico.
Averías graves o envejecimiento de la instalación
Cuando nos encontramos ante un fallo grave en la tarjeta electrónica o una fuga interna por antigüedad, la factura se dispara de precio. En estos escenarios concretos, la obligación legal recae de forma directa en el propietario para garantizar la habitabilidad básica de la estancia.
Pasos claros que deben dar los inquilinos ante una revisión técnica
Si la empresa mantenedora te llama por teléfono para concertar una cita de inspección, no te precipites a abonar nada en el acto sin avisar previamente. Los inquilinos deben notificar al propietario la visita programada con el objetivo de acordar quién asumirá la factura o si el casero prefiere gestionarlo con su propio seguro de hogar.
Exige siempre al técnico una factura detallada en la que consten de forma desglosada los conceptos revisados y las piezas sustituidas. Guardar una copia digitalizada de este documento te servirá como prueba fehaciente ante cualquier discrepancia futura sobre la naturaleza del arreglo efectuado en el sistema de calefacción.
Resumen para evitar dudas con la calefacción en tu casa de alquiler
En definitiva, afrontar el mantenimiento térmico de una vivienda no tiene por qué convertirse en un dolor de cabeza entre las partes. La norma protege a los inquilinos frente a desembolsos estructurales que corresponden al dueño, al tiempo que exige responsabilidad en el uso responsable de las instalaciones del piso.
Mantener una comunicación fluida y transparente con la propiedad facilitará que tu hogar permanezca cálido y confortable durante toda la temporada invernal. Antes de firmar cualquier servicio o pagar un importe elevado en mano, repasa tus derechos y disfruta de tu vivienda con total tranquilidad.